부제: 은행과 자산 운용사에서 배우는 나만의 작은 자산 운용사 만들기
① 은행은 무엇을 하는 회사인가
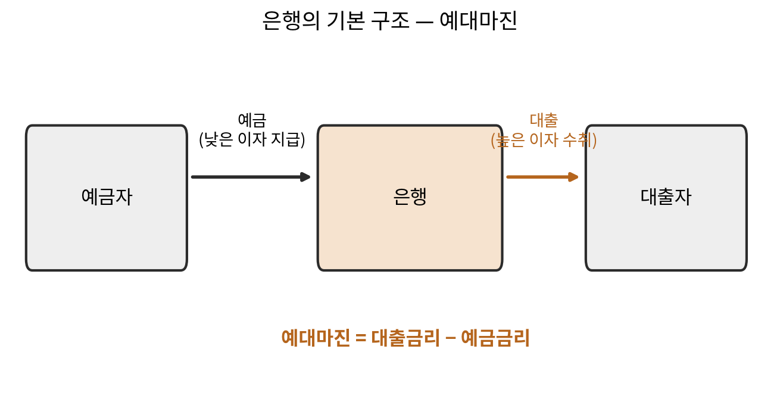
은행을 가장 단순하게 정의하면, 예금으로 돈을 모아 대출로 굴리는 회사다. 예금은 은행 입장에서 부채다. 언젠가 돌려줘야할 돈이기 때문이다. 대출은 은행 입장에서 자산이다. 나중에 이 자와 함께 돌려받을 돈이기 때문이다.
은행은 예금자에게 낮은 이자를 주고, 대출자에게는 그보다 높은 이자를 받는다. 이 차이를 예대 마진이라고 부른다. 예를 들어 예금 금리가 2 %이고 대출 금리가 5 %라면, 그 차이인 3 %포인트 근방이 은행의 기본적인 수익 구조가 된다. 결국 은행업의 본질은 “낮은 금리로 빌려서 높은 금리로 빌려 주는” 아주 단순한 구조 위에 서 있다. 다만 이 단순한 구조 안에는 구조적인 위험이 숨어 있다.
② 만기 불일치라는 구조적 위험
예금은 대체로 짧다. 예금자는 언제든 돈을 찾아갈 수 있는 요구불 예금을 선호하거나, 길어야 1년 안팎의 정기 예금을 든다. 반면 대출은 대체로 길다. 주택 담보 대출은 수십 년에 걸쳐 갚아 나가는 경우가 흔하고, 기업 대출도 몇 년 단위로 나가는 경우가 많다.
이렇게 짧은 부채(예금)로 긴 자산(대출)을 굴리는 구조를 만기 불일치라고 부른다. 평상시에는 문제가 되지 않는다. 예금자들이 한꺼번에 돈을 찾아가지 않고, 새로운 예금이 계속 들어오면서 돌아가기 때문이다. 하지만 이 구조는 특정 상황에서 취약해질 수 있다.
③ 금리 리스크와 은행 위기
금리가 급격하게 오르는 상황을 생각해 보자. 은행이 과거에 낮은 금리로 사들인 채권이나 내 준 장기 대출은 그 가치가 지금 기준으로는 상대적으로 낮게 평가된다. 앞선 화에서 다룬 “금리가 오르면 채권 가격이 떨어진다”는 논리가 여기에도 그대로 적용된다. 동시에 예금자들에게 지급해야하는 금리는 시장 금리를 따라 오르게 된다. 이런 상황이 겹치면 은행의 수익성과 재무 건전성 모두에 부담이 커질 수 있다.
만기 불일치와 금리 급등이 겹치면 은행이 유동성 위기를 겪을 수 있다는 점은 여러 은행 위기 사례에서 반복적으로 지적되어 온 문제다. 예금자들이 은행의 건전성을 의심하기 시작하면, 예금을 서둘러 인출하려는 움직임이 나타날 수 있고, 이 과정에서 은행은 보유한 장기 자산을 낮은 가격에 급하게 팔아야하는 상황에 몰릴 수 있다. 특정 은행의 사례를 구체적인 수치까지 단정하기보다는, 이러한 만기 불일치와 금리 리스크가 은행업 전반에 걸쳐 있는 구조적 취약점이라는 점을 이해하는 것이 이 화의 핵심이다.
④ 현금성 자산과 유동성
이 구조적 위험을 이해하기 위해 알아 두면 좋은 개념이 현금성 자산과 유동성이다. 현금성 자산은 예금, MMF(단기 자금을 모아 운용하는 상품), 단기채처럼 필요할 때 빠르게 현금으로 바꿀 수 있는 자산을 가리킨다. 유동성은 어떤 자산을 가치 손실 없이 얼마나 빠르게 현금화할 수 있는지를 나타내는 개념이다.
은행이 예금 인출 요구에 대응하려면 결국 이런 현금성 자산을 충분히 들고 있어야한다. 반대로 자산의 상당 부분을 장기 대출이나 장기 채권처럼 유동성이 낮은 형태로 묶어 두었다면, 갑작스러운 인출 요구에 취약해질 수밖에 없다. 이 현금성 자산과 유동성이라는 개념은 이후 자산 배분을 다루는 화에서 다시 등장하는 기본 축이므로, 여기서 정의를 분명히 해 두는 것이 좋다.
⑤ 운용사 코너: 같은 금리 위험, 다른 관점
은행과 자산 운용사는 똑같이 금리 위험에 노출되어 있지만, 그 위험을 다루는 관점은 다르다. 은행은 예대 마진이라는 관점에서 금리 위험을 본다. 조달 금리(예금 금리)와 운용 금리(대출 금리)의 차이가 유지되는지, 만 기 구조가 얼마나 어긋나 있는지가 관심사다. 반면 자산 운용사는 보유하고 있는 채권의 평가 손익이라는 관점에서 금리 위험을 본다. 시장 금리가 움직이면 보유 채권의 가격이 얼마나 오르내리는 지가 곧바로 수익률에 반영되기 때문이다. 같은 “금리가 올랐다”는 사건이 은행에게는 예대 마진과 인출 압력의 문제로, 자산 운용사에게는 보유 자산 가격의 문제로 각각 다르게 다가온다는 점을 기억해 두면 좋다.
이 글은 積成이 금융을 공부하며 기록하는 시리즈의 일곱 번째 편이다.
📜 변경 이력 (클릭해서 펼치기)
v1.0 · 2026-10-19
[발행] 최초 발행